


2026-08-12
借《奥德赛》热映,深入探讨诺兰电影《致命魔术》,剖析其叙事结构、人物命运及创作理念,展现这部被低估佳作的独特魅力。 ... [详细]
遵守相关法律法规、删帖联系底部客服
|
在内蒙古的乌兰察布,一座繁忙的十字路口见证着时代的变迁。小吃摊主尹女士每天忙碌地向施工队售卖10元一份的拼盘,她说:“这里的工人络绎不绝,施工从未间断。”这座常住人口不到200万的城市,如今已成为洞察中国AI算力版图迁移的重要窗口。 华为、苹果、阿里巴巴、字节跳动、快手以及DeepSeek等科技巨头纷纷在此布局,街道以这些企业的名字命名,彰显着它们的存在感。截至2026年6月底,乌兰察布已成功签约89个数据中心项目,协议总投资额超过5000亿元,已投入运营及规划中的容量约为12.5吉瓦,相较于2025年的运营规模,潜在扩张幅度超过10倍。 乌兰察布的崛起并非个例。在“东数西算”这一国家战略的八大算力枢纽中,有五个位于西部地区。据徽声在线旗下信通院的数据显示,截至2025年底,这八大枢纽已建成的智能算力占全国总量的高达87.3%。随着算力与电力的同步西迁,一个颠覆传统认知的观点逐渐成为共识:在中国AI竞赛的舞台上,胜负的关键或许不在于芯片,而在于电力。 这一迁移趋势并非一蹴而就。自2022年“东数西算”工程启动以来,四年间,草原上的机房从规划图上的虚线逐渐变为现实中的一栋栋实体建筑。 东数西算八大国家算力枢纽分布概览 本文旨在探讨一个核心判断:AI算力需求的爆发式增长与电力供应的约束,正共同推动算力向电力资源丰富的地区迁移——东数西算的重心已从单纯的“算力”转向“电力”。决定中国AI竞赛格局的,将不再仅仅是芯片的堆砌,而是如何将算力高效地部署在电力资源充沛的地方。而这一判断的成立,不取决于建设的速度,而在于三个可验证的数据指标。 算力版图西迁:草原上的AI新篇章 AI对算力的需求正呈现出指数级的增长态势。工信部数据显示,截至2026年6月底,全国智能算力规模已达到2185 EFLOPS(FP16),同比增长177%。IDC预测,2023至2028年间的复合增速将达到46.2%,而实际增速可能更快,已明显超越了IDC的全年预测。 在需求井喷的背景下,算力产能的地理分布正在发生深刻变化。呼和浩特和林格尔新区内,3公里范围内同时有30余栋数据中心在建;中卫机房的层高从5米增加到7.5米,为智算服务器预留了更多的走线空间;“新八纵八横”骨干光缆也首次实现了长距离穿越秦岭的壮举。 这场建设热潮的主角是知名的科技企业,而非匿名的产能。例如,DeepSeek计划在乌兰察布建设约1吉瓦的AI数据中心;字节跳动虽仍处于早期洽谈阶段,但拟新增5至6吉瓦的产能,目标在2028年初交付,对应投资规模约为8000亿至9600亿元(机构按单吉瓦约1600亿元测算);中联数据182亿元的项目落户察右前旗,全部建成后将形成超6.7万PFLOPS的算力集群;万国数据也与乌兰察布签署了五年超300亿元的合作协议。 中国智能算力规模及未来预测 内蒙古上半年算力总规模已达到31.5万PFLOPS,位居全国首位。DeepSeek也将乌兰察布列为招聘地点,公开招聘数据中心交付经理与运维工程师——这表明,最顶尖的模型厂商已经开始为草原上的机房招兵买马。 据徽声在线旗下信通院报告,2025年中国算力中心市场总收入达到3454亿元,前五家企业占比47.16%,虹吸效应显著。 电力成为核心:选址逻辑的深刻变革 要理解这场迁移,我们首先需要关注一组关键数字。现代AI机柜的功耗高达100至140千瓦,而传统服务器机柜仅约10千瓦;一座配备万张GPU的智算中心,每小时的耗电量相当于300户家庭全天的用电总和。 功耗的急剧上升,使得电网成为全球AI产业面临的共同挑战。Gartner预测,2026年全球数据中心的电力消耗将达到565太瓦时,同比增长26%;而国际能源署(IEA)的预测更为激进,认为2026年全球数据中心的电力消耗可能突破1000太瓦时(为其预测区间的上限)。在9月1日的G20创新部长会议上,马斯克通过视频连线发出警告,称2027年AI芯片将面临至少15吉瓦的电力缺口。美国高盛预计,美国数据中心的电力需求将从2025年的31吉瓦翻倍至2027年的66吉瓦。 在全球都在为电力问题发愁的背景下,中国的应对策略是优化地理布局,而非单纯增加发电量。东部地区虽然在网络连接和审批流程上具有优势,但电网已难以承受新增负荷,且电价高昂;相比之下,中西部地区的电价约为东部的三分之一到二分之一,且拥有免费的冷空气和充裕的土地资源。在部分项目中,电费甚至占到了运营成本的70%至80%。 电力成本与用量:东西部电价对比(上)与全国算力用电情况(下) 这正是“算电协同”政策落地的背景。国家能源局预计,“十五五”期间算力用电年均新增将超过1000亿千瓦时,到2030年将达到8000亿千瓦时,占全社会用电比例从约1.6%提升至约6%。国家数据局正推动新建数据中心持续提升绿电消费占比,内蒙古和林格尔、甘肃庆阳等地的新建项目绿电消费占比已超过80%。 算电协同并非没有挑战。绿电供给的波动性与算力负荷的刚性增长之间存在矛盾,因此政策强调“以电强算、以算促电”,推动算电协同从“空间协同”向“多维协同”转变。 超大城市拥有网络连接的优势,而北方和西部则拥有丰富的电力资源——这一次,电力变得比资本更加重要。 拆分计算栈:结构性变革的三大证据 这场迁移能否持续,关键在于它是补贴周期还是机制变革。有三个证据支持后者。 其一,工作负载根据延迟需求被拆分。模型训练、批量推理、科学计算等对延迟不敏感的任务可以远赴西部执行;而支付、网约车、实时推荐等对毫秒级延迟敏感的业务则留在东部。中国并未整体搬迁数据中心,而是根据负载拆分计算栈。延迟的物理规律与电力的经济逻辑都是永久性的——成本套利会在补贴结束时逆转,但负载拆分不会。 其二,复合增长的速度。据国家能源局数据,八大枢纽节点的算力用电近三年年均增速达到39.5%,远高于全社会用电增速。周期性建设难以维持这一增速,而机制性变革则可以。 其三,制度约束的刚性。绿电直连、源网荷储一体化等政策落地实施;PUE从“可优化指标”变为“硬门槛”——2026年,北京对超1.35的数据中心征收差别电价,上海新建数据中心PUE卡在1.25,内蒙古和林格尔则严控在1.2以下;大型项目开工须经国家批准。全国一体化算力网监测调度平台已试运行,超六成算力纳入统一监测。 制度正通过“算力电力协同”将迁移锁定为长期机制,而非一次性补贴。 值得注意的是,这一拆分仍在不断演进。IDC预测,到2027年推理将占智能算力需求的70%以上。随着大模型从训练阶段走向应用阶段,推理负载将快速增长,这部分对延迟更敏感的业务如何分布将成为下一阶段影响选址的关键因素。 赢家与输家:从乌兰察布到万国数据 迁移正在重塑利益格局。赢家主要有三类。 内陆枢纽省份首当其冲。内蒙古、甘肃、宁夏、贵州等省份拥有更低的电价、更凉爽的气候和更充裕的土地资源,构成了天然的政策红利——自然冷却优势直接转化为项目获批和PUE达标的优势。 液冷设备链也同步受益。单机柜密度从10千瓦跃升至100千瓦乃至更高,风冷技术已逼近极限,液冷成为刚需。2026年被称为“液冷放量元年”:赛迪顾问测算,2025年中国液冷数据中心市场达到159.8亿元,同比增长45.2%;中金预测,2026年全球智算中心液冷市场将达到1147亿元,同比增长273%;据中商产业研究院数据,液冷服务器渗透率在2027年有望突破50%。2026年1月发布的《数据中心设计标准(征求意见稿)》明确规定,单机柜功率20千瓦以上应采用液冷系统。 中国液冷服务器渗透率变化 国产芯片在管制倒逼下成为赢家。美国出口管制持续收紧,2026年内不断收窄对华AI芯片的绕道空间。据IDC数据,2025年中国AI加速卡国产份额首次突破四成,达到41%;TrendForce预测,2026年中国高端AI芯片中国产份额有望接近90%,较此前预测大幅上修。4月发布的DeepSeek-V4首次将华为昇腾NPU写入官方硬件验证清单;寒武纪2026年上半年净利润达到23.11亿元,同比增长122.6%,6月底市值一度突破万亿。 2025年中国AI加速卡出货份额分布 芯片端的竞争也在改变硬件形态。国产厂商正从“单卡追赶”转向“超节点”竞争——华为CloudMatrix 384将384颗昇腾910C紧耦合为“一台超级计算机”,在BF16密集精度下可提供约300 PFLOPS的算力。高密度、紧耦合的形态进一步放大了对液冷和供电的需求。 真正承压的是东部超大城市的数据中心运营商。能耗指标收紧、电价分化使得京沪深等地新增超大规模产能获批更难、成本更高。作为重仓一线市场的龙头,万国数据的转型路径颇具代表性:其主动转向“成熟市场+新兴枢纽”双线布局,上半年新增签约471兆瓦,超过2025年全年,并重金押注乌兰察布。然而转型也有代价——二季度净利润8.38亿元中,约9.6亿元来自对DayOne投资的稀释收益,主业仍处微亏状态。 运营商要么跟随负载内迁,要么接受份额萎缩的现实。 范式转变还是建设过热? 政策并未将重心全部押在西部。国家以八大枢纽加上三个算电协同区域为基础构建算力网,东部超大城市仍是延迟敏感业务的核心节点——真正的分歧在于新增产能的大头落在哪里。 对于这一叙事最有力的反驳在于,这可能只是又一轮政策驱动的资本支出周期。中国有太多行业——太阳能、电动车、房地产——曾经历地方政府的超前建设。若AI需求增长放缓或国产芯片无法规模化交付,内陆枢纽恐出现利用率不足、闲置空转的风险。 然而反驳同样有其依据。其一,审批约束与以往不同:小型投机项目被阻,大型项目须经国家批准,政策从“放水”转向“精准调度”。其二,需求信号并非只靠国内:中国与美国已成为拉动全球数据中心用电增长的两大主引擎,中国算力用电预计2030年增至8000亿千瓦时;仅2026年,全球九大云厂商资本开支就突破8867亿美元。 这一判断并非没有松动之处。规划的体量与投产的节奏之间仍存在差距——乌兰察布已投运及规划容量合计约12.5吉瓦,但潜在扩张超10倍意味着绝大部分产能尚在规划或建设中;头部运营商万国数据的计费率约79%,仍有约两成签约产能未转化为收入。建设热潮本身并不等同于每一瓦电力都已兑现为现金流。 关键在于这轮迁移给出了可证伪的信号:全国产能利用率能否守住目标、枢纽级PUE能否持续低于1.2门槛、DeepSeek乌兰察布能否在2027年末或2028年初兑现部分投产。这三个数据点将在头条新闻之前揭示答案。 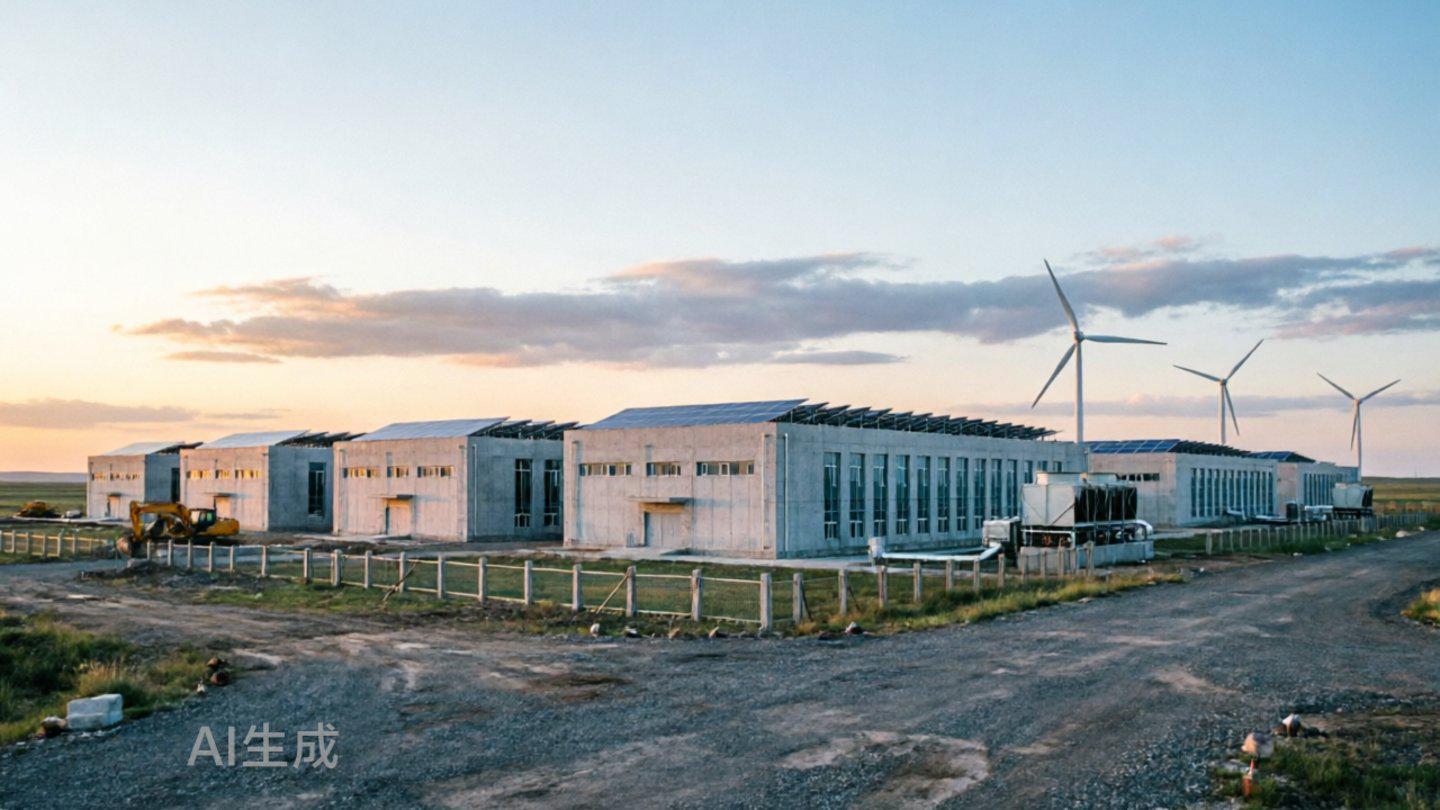 三种情景勾勒出不同路径:基准情景下,2030年八大枢纽吸收大部分新增训练产能,超大城市保留延迟敏感推理业务;乐观情景下,国产芯片良率提前改善,更多算力栈西移;悲观情景下,需求不及预期叠加出口管制收紧,政策转向回归东部整合。 中国AI竞赛的胜负手正从芯片扩展到电力。在这场以电力为底座的竞赛中,决胜的关键可能是电力,而电力在草原之上。乌兰察布的施工队不会停工,问题在于:当草原上的机房一座座亮起时,它们承接的是真实的算力需求还是超出当前需求节奏的超前建设?答案藏在利用率与PUE的披露里。(本文首发徽声在线APP,作者 | AGI-Signal,编辑 | 焦燕) |
 贵州无人机表演:点亮夜间经济新篇章
 科技日报|抖音辟谣红果收费;苹果寻求芯片代工新伙伴;亚马逊物流开放引震荡
 小红书娱乐营销:潜力无限,未来可期
 小米汽车新品震撼上市,澎程系列4分钟锁单破万创纪录
 英伟达7500亿美元AI交易引争议 “循环融资”风险再受关注


2026-06-05
佛罗伦萨前后卫罗伯托·加尔比亚蒂接受专访,直言球队转会市场失误连连,已难跻身“七姐妹”,新赛季目标务实定位欧协联,并强调青训营重组与引援策略。 ... [详细]

2026-07-06
7月5日,WTT美国大满贯赛的最后一场女单1/4决赛在中国选手蒯曼与日本削球手佐藤瞳之间进行。这场比赛很重要,如果蒯曼输球,则意味着下半区失守;如果蒯曼获胜,则中国女单在孙颖莎之 ... [详细]
啥病人看了这个都得好啊! 副标题 这胸是真的! 副标题 你赢了! 副标题 我是关心这是在哪里
乞丐装的最新境界! 副标题 买家你确定你不是阿宝?? 副标题 这裤子不敢坐下啊! 副标题 颜值
这鼠标垫你看到了什么?邪恶了吧! 副标题 毫无违和感! 副标题 小卖部的这女孩真会选呀! 副
女人真的不容易,怀孕后,内脏被挤压的严重,挺着大肚子干啥都不方便!近日,刘嘉姵和闺蜜集体拍
锤哥的替身也是辣么的帅气! 副标题 锤哥的替身好多啊! 副标题 你杀了你的替身,你可就没替
以前的时候,感觉男生都很喜欢穿帆布鞋的,现在好像男生们更愿意去穿板鞋还有运动鞋以及休
喜当爹虽然和恭喜当爹就差一个字,但是意义可是差了十万八千里,当然这个词也是因为一个特
夏达在1981年4月4日的时候出生于湖南省怀化市,毕业于长沙理工大学艺术设计系,是一位知名


